Le plafond majoré de déficit foncier
est-il vraiment une bonne affaire pour l’investisseur ?
Le déficit foncier est un dispositif assez simple en apparence mais qui cache aussi de nombreuses subtilités. Lorsque des dépenses de travaux (hors intérêts d’emprunt) sont supérieures aux loyers perçus, l’administration fiscale autorise le bailleur à constater un déficit foncier et à l’imputer sur son revenu global à hauteur de 10 700 € par an.
Depuis 2022, ce plafond a été porté à 21 400 € lorsque les dépenses engagées ciblent l’amélioration de la performance énergétique du logement mis en location. Prévu pour s’achever au 31 décembre 2025, la loi de Finances 2026 a prorogé cette mesure jusqu’au 31 décembre 2027.
Cette mesure, avantageuse sur le papier, n’apparaît toutefois pas comme la panacée et ne doit pas être choisie aveuglément. Éléments de réponse.
Pourquoi le législateur a créé un plafond majoré de déficit foncier ?
En 2021, la loi « Climat et Résilience » avait fixé un calendrier d’interdiction de mise en location des biens les plus énergivores appelés aussi « passoires énergétiques » :
- 2025 pour les logements classés G,
- 2028 pour les logements classés F,
- 2034 pour les logements classés E.
Pour inciter les propriétaires bailleurs à financer des travaux dédiés à l’amélioration de la performance énergétique de leurs biens immobiliers, la loi de Finances 2022 (loi 2022-1499 du 1er décembre 2022) a porté le plafond annuel de déficit foncier à 21 400 euros.
Cette mesure temporaire (trois ans) concernait exclusivement les travaux de rénovation énergétique. La loi de Finances 2026 a prorogé la mesure pour les dépenses de travaux payées jusqu’au 31 décembre 2027.
Les conditions pour en bénéficier sont les suivantes :
- Le logement loué est nu (exclut la location meublée),
- Le propriétaire établit sa déclaration de revenus fonciers (la « 2044 ») au réel,
- Le bien est classé E, F ou G au DPE avant les travaux,
- Le bien est classé A, B, C ou D après les travaux,
- Les dépenses doivent avoir été payées entre le 1er janvier 2023 et le 31 décembre 2027.
Le plafond majoré est une option au choix du contribuable. Il peut tout à fait décider de rester au plafond de droit commun.
Le traitement fiscal du déficit foncier : imputation sur le revenu global puis sur les revenus fonciers ultérieurs
Rappelons que l’imputation sur le revenu global de l’investisseur est un « fusil à un coup » limité à une seule année fiscale.
Le principal avantage du déficit foncier est ailleurs. La fraction du déficit dépassant le plafond annuel est mise en réserve. Elle sera déduite des revenus fonciers des dix années suivantes.
Ainsi, un déficit foncier élevé sera très intéressant pour un propriétaire bailleur qui dispose de revenus fonciers élevés, prévisibles et stables. Ces revenus peuvent potentiellement être « gommés » sur plusieurs années avec des économies substantielles d’impôt sur le revenu à la clé. L’intérêt du déficit foncier pour d’autres profils d’investisseurs est en revanche à analyser avec plus de prudence.
Le plafond majoré, une stratégie gagnante dans tous les cas ?
En matière fiscale, le diable se cache (souvent) dans les détails…
Certes, le doublement du plafond du déficit foncier à 21 400 € représente un gain fiscal immédiat pour l’investisseur (dépendant par ailleurs de sa TMI), mais il le prive d’économies sur l’impôt sur le revenu et les prélèvements sociaux (17,2 %) appliqués aux bénéfices fonciers ultérieurs.
Ensuite, la déduction immédiate de 21 400 euros du revenu global peut changer la tranche marginale d’imposition (TMI) de l’investisseur, ce qui amoindrit l’intérêt fiscal de l’opération. Par exemple, pour une TMI de 30%, une fraction des 21 400 euros pourrait se retrouver imposée à la tranche de 11%, ce qui minore largement l’intérêt de choisir le plafond majoré.
Enfin, l’exigence de gain de classe énergétique à l’issue de l’opération peut entraîner un montant de dépenses de travaux largement supérieur au gain fiscal obtenu.
Un exemple chiffré : Plafond à 21 400 € ou plafond classique à 10 700 €
Prenons l’exemple d’un propriétaire bailleur qui :
- se situe à la TMI de 30 % (avec une marge suffisante pour ne pas changer de tranche) ;
- perçoit 10 000 euros de loyers annuels ;
- engage 31 400 euros de travaux de rénovation énergétique en 2026.
Le déficit foncier en 2026 atteint 21 400 euros. Il hésite à bénéficier du plafond majoré et à rester au plafond de droit commun
Voici la comparaison sur deux ans entre les deux options en supposant qu’il ne réalise pas de travaux en 2027 et que ses loyers resteront constants.
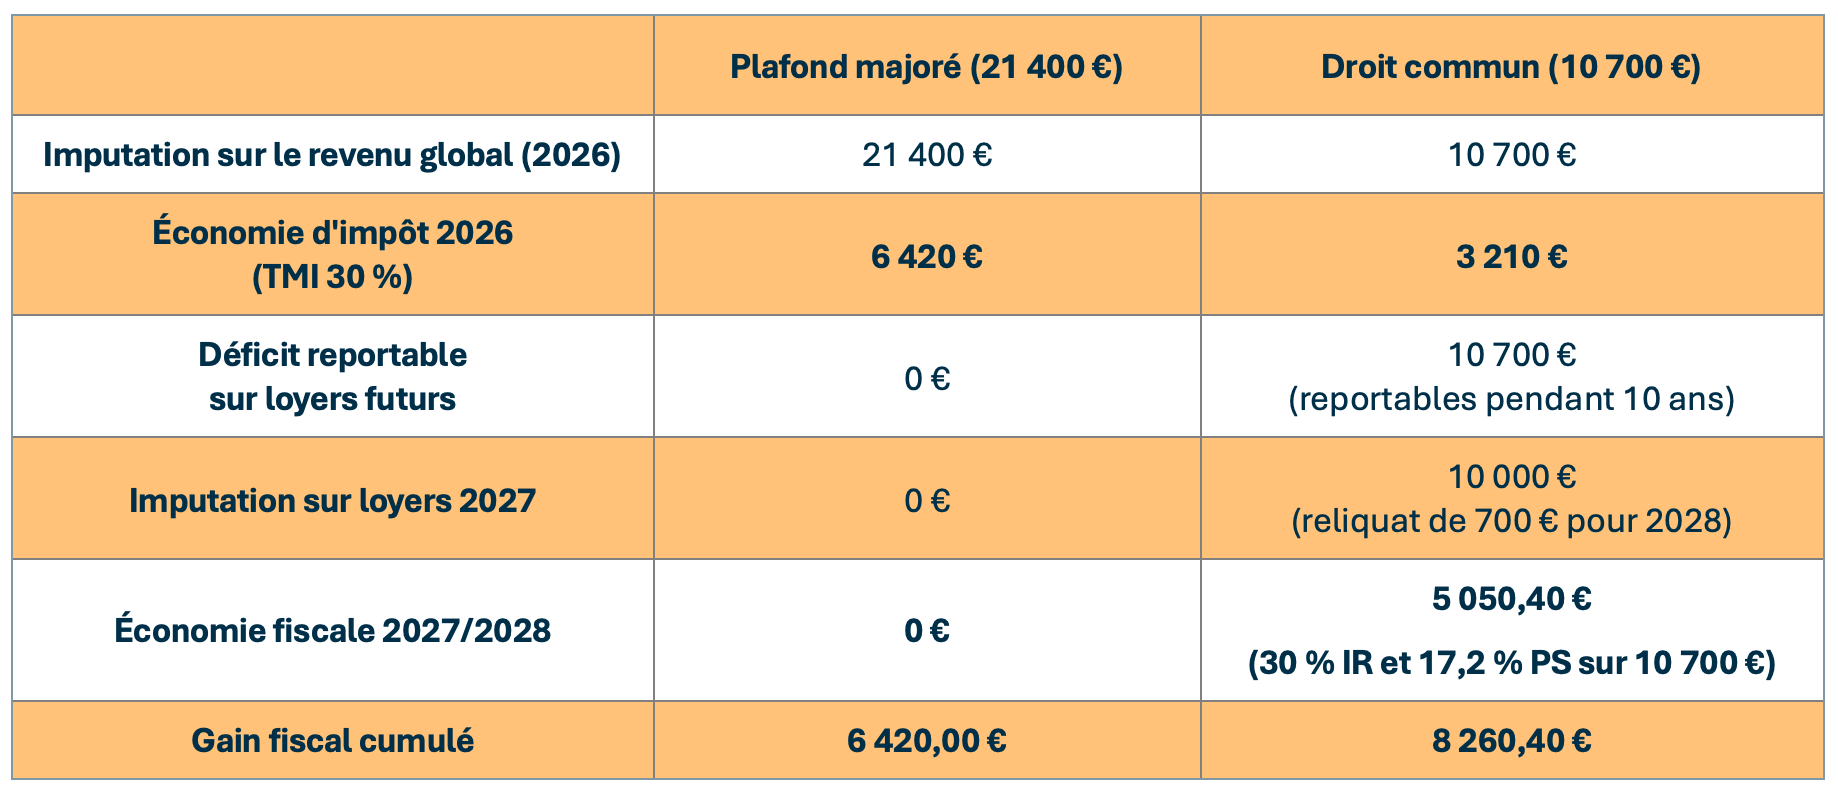
En choisissant le plafond majoré, le propriétaire gagne 3 210 € de trésorerie en 2026, mais renonce à 1 840,40 € d’économie d’impôt au total.
Dans quels cas le choix de l’option du plafond à 21 400 € est-il pertinent ?
Certains investisseurs auraient intérêt à choisir cette option.
Par exemple, lorsque l’investisseur se situe à une TMI de 41 % ou 45 % et ne dispose pas de liquidités suffisantes pour boucler le financement de l’opération. Dans ce cas, l’importante économie d’impôt réalisée est injectée comme trésorerie dans le montage financier des travaux.
Ensuite, lorsque l’investisseur penser arrêter la location nue à moyen terme. Dans ce cas, passé le délai légal de trois ans, il peut choisir de vendre son bien ou le passer en location meublée (LMNP). Le report de déficit sur dix ans n’a ici aucun intérêt puisqu’il n’y aura plus de revenus fonciers.
Enfin, lorsque la TMI de l’investisseur baisse fortement l’année suivante par exemple lors du départ à la retraite : la déduction immédiate apparaît plus rentable que le report des déficits dans le futur.
Ces cas sont tout de même très spécifiques et non représentatifs de l’investisseur moyen en déficit foncier.
Dans ce cadre, quelle stratégie mette en œuvre ?
Comme dans toute opération immobilière, l’investisseur ne doit pas se laisser aveugler par l’avantage fiscal.
Le plafond majoré de déficit foncier doit s’analyser comme un coup de pouce bienvenu, mais ne doit pas être le seul critère motivant l’opération en déficit foncier.
Le déficit foncier est une stratégie d’investissement patrimonial qui a du sens pour un investisseur fortement imposé sur ses revenus fonciers (impôt sur le revenu et prélèvements sociaux) et qui souhaite maîtriser dans la durée la fiscalité supplémentaire associé à un nouvel investissement.
Faire du déficit foncier, c’est en premier lieu engager des dépenses de travaux pour améliorer la valeur vénale du bien, son potentiel de revente ou réévaluer le montant des loyers. Il s’agit d’une dépense certaine qui constitue un certain pari sur l’avenir.
C’est ensuite juger si l’opération est adaptée au profil de l’investisseur. Ici on retrouvera l’analyse classique patrimoniale : tranche marginale d’imposition, existence de revenu fonciers, rentabilité locative des biens, financement de l’opération etc etc…
Pour comprendre le mécanisme classique et ses modalités d’application, retrouvez notre page dédiée au déficit foncier et à l’imputation des travaux de rénovation.