En septembre, les taux de crédit immobilier
ne reflètent pas encore la hausse des taux d’intérêt
sur les marchés financiers
Depuis plusieurs mois, la fièvre monte sur les marchés obligataires mondiaux et par ricochet sur le marché obligataire français. L’OAT à 10 ans, qui fixe le taux d’intérêt que paye l’État pour ses emprunts se rapproche des 5 %. Il faut remonter à 2002 pour retrouver des taux d’intérêt similaires.
Au-delà des effets directs sur le service de la dette publique et les risques d’apparition d’une « trappe à dette », la hausse des taux a déjà des conséquences politiques, économiques et sociales majeures.
Le crédit immobilier ne sera pas épargné par le resserrement des conditions financières mondiales. En analysant la dernière note de conjoncture de l’Observatoire Crédit Logement au 30 septembre 2026, les taux de crédit aux particuliers restent encore sages. Il faut s’en réjouir mais est-ce le calme apparent avant le déclenchement d’une future tempête ?
Les taux d’emprunts de l’État français atteignent un niveau inédit depuis 2002
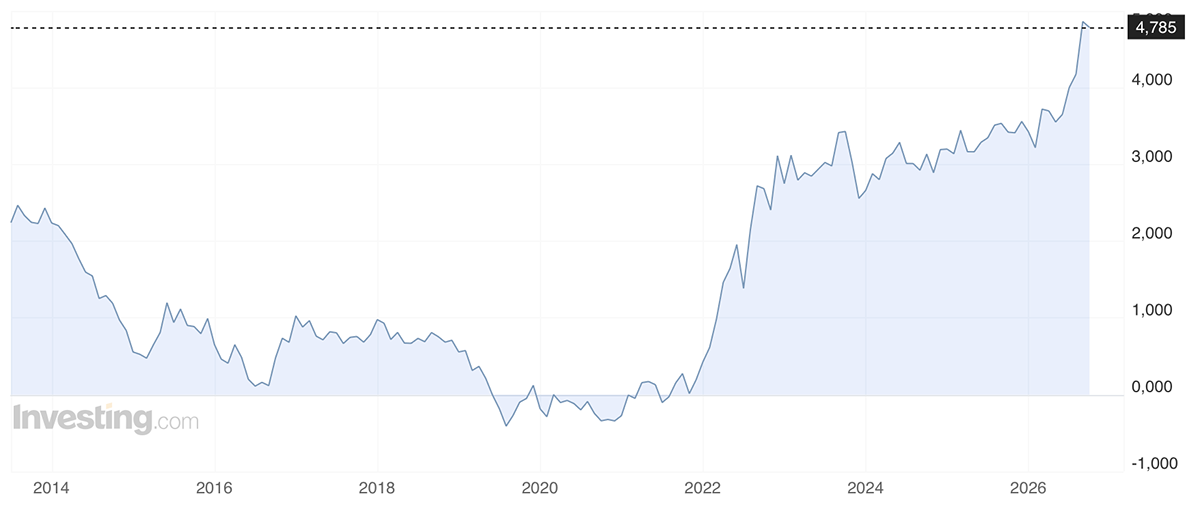
Le 17 octobre, l’OAT 10 ans a atteint 4,785 %. L’accélération est particulièrement marquée depuis le mois de mai.
Cette hausse des taux d’intérêt n’est pas spécifique à la France. La tendance est observée partout dans le monde, même dans les pays dont les finances publiques sont les plus vertueuses. Les investissements massifs dans l’IA, la hausse de l’endettement public mondial, les tensions géopolitiques rendent les opérateurs financiers plus prudents et attentistes. Cette réévaluation des risques se « paye cash » pour tous les emprunteurs.
Les taux de crédit immobilier ne reflètent pas encore les tensions du marché obligataire
Le crédit immobilier français a bénéficié pendant de nombreuses années de conditions particulièrement avantageuses : ainsi, entre 2019 et 2022, les emprunteurs finançaient leurs acquisitions immobilières aux environs de 1 %.
Le cycle de hausse des taux d’intérêt entamé par la Banque centrale européenne en 2022 et 2023 (de 0 % à 4,5 %) a cassé cette conjoncture exceptionnelle.
La remontée des taux de crédit a été prononcée dès le deuxième trimestre 2022 et s’est accélérée jusqu’en décembre 2023 (4,2 %). En septembre 2026, l’Observatoire a constaté un taux de crédit moyen de 3,40 % toutes durées confondues. Cette moyenne ne dépasse pas encore le pic de décembre 2023.
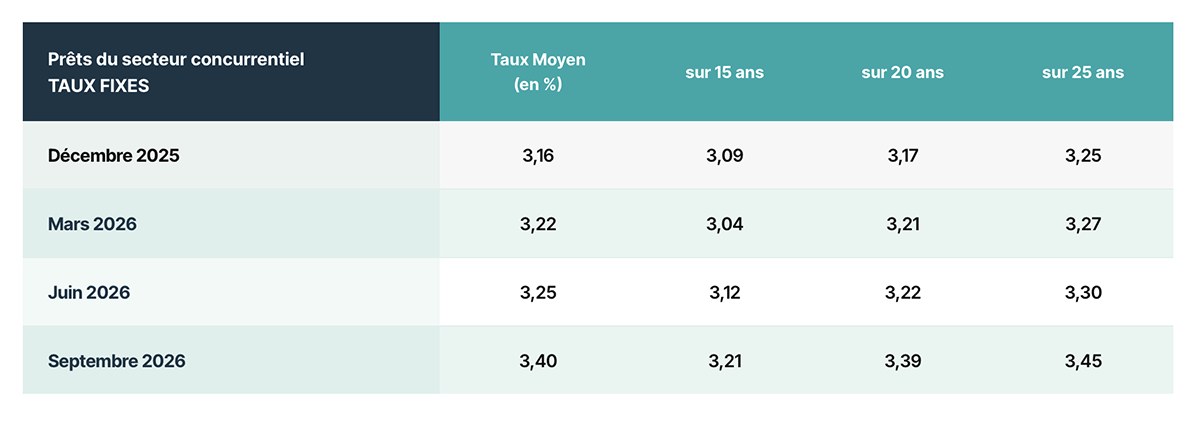
Depuis décembre 2025, ce sont les durées d’emprunt les plus longues (20 et 25 ans) qui ont vu leurs taux augmenter le plus (0,2 point supplémentaire pour les emprunts de 25 ans). La hausse a été plus contenue pour les emprunts de 15 ans, 0,12 % en neuf mois.
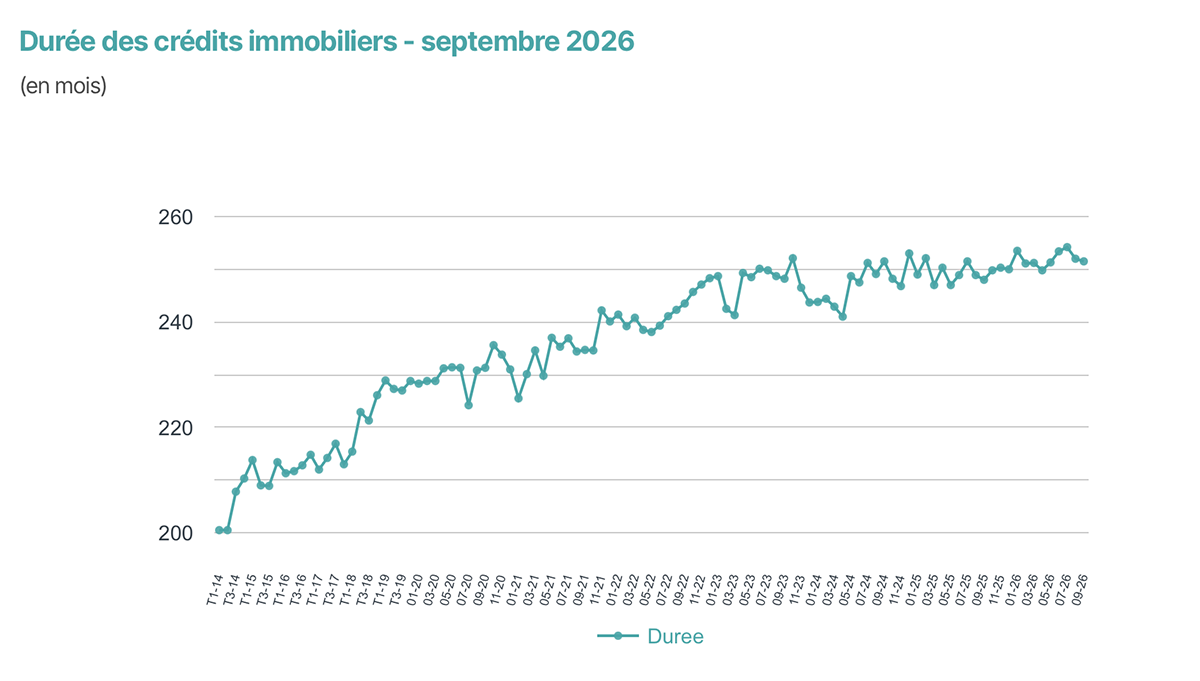
Cette hausse n’est toutefois pas anodine. Elle est à relier avec l’allongement continu de la durée moyenne des emprunts a augmenté en continu. En septembre dernier, la part des emprunts de moins de 15 ans ne représentait que 5,6 % du nombre total d’emprunts alors que les emprunts de plus de 25 ans en représentaient près de 50 %.
Pour un emprunt de 200 000 euros sur 25 ans et une augmentation de 0,2 % du taux d’intérêt, le coût total supplémentaire (intérêts hors assurance) peut être estimé à 6 400 euros.
Vers une nouvelle dégradation des conditions de financement ?
La remontée de l’OAT à dix ans est un indicateur clé qui ne détermine pas à lui seul le niveau futur des taux immobiliers. Les banques peuvent absorber une partie des variations de leurs coûts de financement, ajuster leurs marges ou modifier leurs barèmes avec un certain décalage. Les conditions proposées dépendent également du profil de l’emprunteur, de son apport et de la durée sollicitée.
La tendance observée en septembre est toutefois préoccupante : après plusieurs mois de stabilité, la hausse des taux s’est accélérée au moment où le marché immobilier tend à ralentir.
Selon la dernière note de conjoncture des notaires parue en juillet dernier, dans l’ancien le ralentissement du marché semble se confirmer. À la fin mai 2026, sur douze mois glissants, le nombre de ventes a atteint 949 000 unités, en hausse de 5,7 %.
Quant aux prix, ils se sont stabilisés avec une hausse de seulement 0,2 % en un an (+ 0,6 % pour les appartements et – 0,2 % pour les maisons).
Le marché du neuf est plus touché avec un recul très marqué des ventes. Le secteur de la construction est aujourd’hui sinistré avec peu d’espoir d’une reprise d’activité à court terme.
Les dernières statistiques de l’Observatoire Crédit Logement ont confirmé que le marché du crédit était loin d’avoir retrouvé son niveau de 2020. En septembre 2026, la production des crédits immobiliers est inférieure d’un quart à celle d’il y a six ans.
Si les tensions obligataires persistent et finissent par se répercuter sur le coût de refinancement des banques, de nouvelles hausses des taux de crédit sont probables, ce qui dégradera le pouvoir d’achat immobilier des ménages.